Dari Intervensi Pasar Menuju Verifikasi Independen: Rekomendasi Kebijakan Menyusul Penilaian MSCI Oktober 2026
JAKARTA – Pasar modal Indonesia sedang menghadapi krisis yang tidak dapat diselesaikan hanya dengan memulihkan harga saham.
Penurunan tajam Indeks Harga Saham Gabungan (IHSG), meningkatnya tekanan jual oleh investor asing, serta konsultasi MSCI pada Oktober 2026 mengenai klasifikasi pasar Indonesia telah mengungkap persoalan yang jauh lebih mendasar daripada sekadar volatilitas pasar jangka pendek.
Krisis Kepercayaan, Bukan Sekadar Koreksi Pasar
Persoalannya kini bukan lagi hanya apakah saham-saham Indonesia memiliki valuasi yang menarik. Pertanyaan yang lebih mendasar adalah apakah investor internasional dapat mempercayai informasi, struktur kepemilikan, mekanisme pembentukan harga, dan sistem perdagangan yang menjadi landasan valuasi tersebut.
Sebagian pihak merespons penurunan pasar dengan retorika politik, kritik terhadap MSCI, atau ajakan kepada investor untuk membeli saham karena harganya telah menjadi lebih murah.
Respons semacam itu berisiko keliru memahami hakikat persoalan yang sedang dihadapi.
Penurunan harga saham tidak serta-merta membuat suatu saham menarik ketika kredibilitas valuasi yang mendasarinya sendiri masih dipertanyakan.
Demikian pula, intervensi pasar, sekalipun efektif menstabilkan harga untuk sementara, tidak dapat menghilangkan ketidakpastian mengenai beneficial ownership atau kepemilikan manfaat akhir, effective free float atau saham beredar efektif yang benar-benar tersedia untuk diperdagangkan, konsentrasi kepemilikan saham, maupun dugaan perdagangan yang terkoordinasi.
Semua itu bukan persoalan siklus pasar biasa. Ini adalah persoalan struktural yang menyangkut integritas dan kelayakan investasi (investability) pasar modal Indonesia.
Karena itu, respons yang tepat harus melampaui upaya stabilisasi pasar dan bergerak menuju pembenahan kelembagaan secara menyeluruh.
Peringatan dari MSCI
Penilaian MSCI pada Oktober 2026 seharusnya dipahami sebagai peringatan mengenai kualitas infrastruktur pasar modal Indonesia, bukan semata-mata ancaman terhadap status Indonesia sebagai pasar berkembang (Emerging Market).
Penyedia indeks global tersebut mengangkat sejumlah persoalan yang berkaitan dengan transparansi kepemilikan, keandalan informasi free float, dugaan perdagangan terkoordinasi, serta efektivitas penegakan regulasi.
Persoalan-persoalan ini sangat penting karena investor institusional internasional mengandalkan penyedia indeks bukan sekadar untuk mengidentifikasi sekuritas yang menarik, melainkan juga untuk menentukan apakah sekuritas tersebut dapat dibeli, dimiliki, dinilai, dan dijual dalam kondisi yang cukup transparan serta dapat diprediksi.
Sebuah perusahaan mungkin memiliki aset bernilai tinggi, laba yang kuat, dan kapitalisasi pasar yang besar. Namun, karakteristik tersebut saja tidak membuktikan bahwa sahamnya benar-benar layak diinvestasikan.
Investor juga perlu memahami siapa yang pada akhirnya mengendalikan saham tersebut, berapa banyak saham yang secara independen tersedia untuk diperdagangkan, apakah harga yang tercatat mencerminkan transaksi pasar yang kredibel, serta apakah kepemilikan dalam jumlah besar dapat dilikuidasi tanpa distorsi yang tidak terduga.
Besarnya perekonomian tidak sama dengan kelayakan investasi. Kapitalisasi pasar juga tidak selalu mencerminkan kedalaman pasar.
Pembedaan ini sangat mendasar. Ukuran ekonomi Indonesia yang besar, pasar domestik yang luas, serta prospek pertumbuhan jangka panjang tidak otomatis menjamin bahwa pasar modalnya telah memenuhi standar yang diharapkan investor institusional internasional.
Karena itu, penilaian MSCI membuka kesempatan untuk menguji pertanyaan yang lebih mendalam: apakah kelembagaan pasar Indonesia telah berkembang seiring dengan kompleksitas dan skala sekuritas yang diawasinya?
Persoalan Kronis yang Terakumulasi dari Waktu ke Waktu
Kelemahan yang kini dipersoalkan tidak muncul dalam semalam.
Kekhawatiran mengenai konsentrasi kepemilikan, effective free float, asimetri informasi, pola perdagangan yang tidak lazim, dan transparansi pasar telah berlangsung selama bertahun-tahun.
Kepemimpinan regulator telah berganti. Peraturan telah direvisi. Persyaratan keterbukaan informasi diperluas. Tindakan penegakan hukum juga telah diumumkan.
Namun, pertanyaan penting mengenai integritas pasar tetap bertahan. Ini mengindikasikan bahwa persoalannya mungkin bersifat kelembagaan, bukan sekadar administratif.
Sistem regulasi mungkin semakin mampu mendokumentasikan kepatuhan formal, tetapi belum selalu memberikan jaminan yang memadai mengenai realitas ekonomi yang mendasari kepemilikan dan perdagangan saham.
Sebuah perusahaan dapat memenuhi persyaratan numerik free float, sementara investor institusional tetap tidak yakin mengenai berapa banyak saham yang benar-benar tersedia dari pemegang saham independen.
Demikian pula, keberadaan pengungkapan kepemilikan secara formal tidak serta-merta menjawab pertanyaan mengenai siapa pemilik manfaat akhir atau siapa yang sesungguhnya memiliki kendali ekonomi.
Dugaan perdagangan terkoordinasi harus diselidiki dan dibuktikan melalui bukti. Konsentrasi kepemilikan atau harga yang tidak lazim saja tidak membuktikan adanya pelanggaran.
Meski demikian, ketidakpastian yang terus berlangsung dapat memengaruhi perilaku investor. Akibatnya, risiko-risiko yang belum terselesaikan terakumulasi secara bertahap hingga akhirnya berpotensi menggerus kepercayaan terhadap pasar secara keseluruhan.
Bahaya utamanya bukan sekadar keberadaan penyimpangan pasar, melainkan kemungkinan bahwa persoalan yang tidak terselesaikan menjadi sesuatu yang dianggap lumrah dalam operasional pasar.
Itulah sebabnya persoalan ini perlu dipandang sebagai masalah kronis, bukan akut. Intervensi jangka pendek mungkin dapat mengatasi gejala langsungnya. Namun, intervensi tersebut tidak dapat menyembuhkan kondisi kelembagaan yang telah berkembang selama bertahun-tahun.
The Missing Information Premium
Salah satu konsekuensi ekonomi penting dari kelemahan tersebut adalah apa yang sebelumnya saya sebut sebagai The Missing Information Premium.
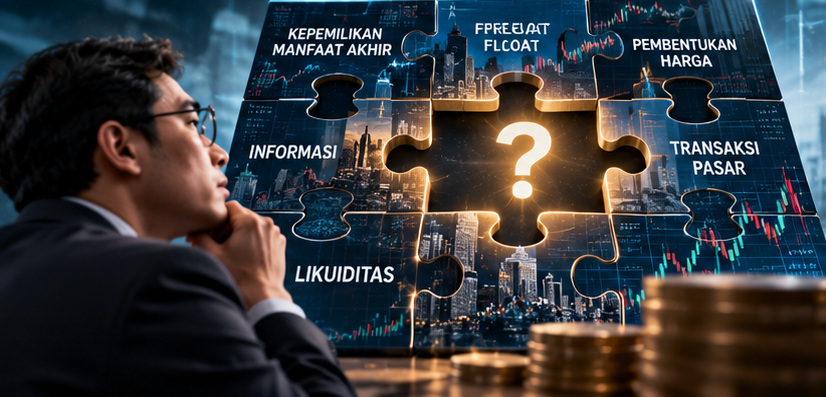
Pada umumnya, investor meminta kompensasi atas risiko yang berkaitan dengan pertumbuhan ekonomi, suku bunga, nilai tukar, laba perusahaan, dan kondisi bisnis. Risiko-risiko tersebut biasanya dapat dianalisis dan diperhitungkan dalam valuasi.Namun, ketika informasi material tidak lengkap, sulit diverifikasi, atau masih menyisakan persoalan yang belum terselesaikan, investor menghadapi lapisan ketidakpastian tambahan.
Mereka mungkin tidak mengetahui apakah free float yang dilaporkan benar-benar merepresentasikan saham yang tersedia untuk diperdagangkan, apakah struktur kepemilikan cukup transparan, atau apakah harga pasar yang tercatat dapat diandalkan untuk transaksi dalam jumlah besar.
Investor dapat merespons dengan meminta tingkat imbal hasil yang diharapkan lebih tinggi, mengurangi eksposur investasi, atau bahkan mengeluarkan suatu saham dari semesta investasinya.
Ketidakpastian tambahan ini dapat meningkatkan biaya modal ekuitas, melemahkan likuiditas pasar, dan menghambat investasi jangka panjang.
Dampaknya tidak berhenti di bursa saham. Biaya pendanaan yang lebih tinggi dapat membatasi ekspansi perusahaan, investasi industri, pertumbuhan produktivitas, serta penciptaan lapangan kerja.
Pada akhirnya, biaya ekonomi akibat lemahnya kredibilitas pasar tidak hanya ditanggung pemegang saham. Dampaknya juga dapat dirasakan oleh perekonomian Indonesia secara lebih luas.
Karena itu, pemulihan kepercayaan membutuhkan lebih dari sekadar meyakinkan investor bahwa berbagai regulasi telah tersedia. Yang diperlukan adalah pembuktian bahwa informasi yang menjadi dasar keputusan investasi akurat, cukup lengkap, dan dapat diverifikasi secara independen.
Rekomendasi Kebijakan: Komisi Independen untuk Meninjau Integritas Pasar Modal
Indonesia perlu membentuk Komisi Independen Peninjauan Integritas Pasar Modal (Independent Capital Market Integrity Review Commission) yang bekerja di bawah pengawasan hukum Otoritas Jasa Keuangan (OJK).
Komisi ini sebaiknya terdiri atas para profesional pasar modal yang berpengalaman secara internasional, auditor forensik, pakar hukum sekuritas, ahli kepemilikan manfaat akhir, profesional tata kelola perusahaan, serta spesialis pengawasan pasar.
Independensinya harus bersifat substantif, bukan sekadar formalitas.
Komisi tersebut harus bekerja berdasarkan mandat yang transparan, dengan kewenangan yang ditetapkan secara jelas, perlindungan terhadap konflik kepentingan, akses yang sah terhadap informasi relevan, serta mekanisme pelaporan yang dapat dipertanggungjawabkan kepada publik.
Tujuannya bukan menggantikan OJK, Bursa Efek Indonesia (BEI), atau lembaga pasar keuangan lainnya. Sebaliknya, komisi ini harus memberikan penilaian independen mengenai apakah kerangka pasar yang ada benar-benar menghasilkan kondisi yang dapat diverifikasi dan dipercaya investor.
Peninjauan sebaiknya dimulai dari perusahaan-perusahaan tercatat berukuran besar, dengan memprioritaskan perusahaan yang memiliki kapitalisasi pasar signifikan, bobot besar dalam indeks, kepentingan sistemik, atau persoalan material terkait kepemilikan dan integritas perdagangan.
Namun, pemeriksaan ini tidak boleh terbatas pada laporan keuangan perusahaan atau audit kepatuhan konvensional.
Peninjauan harus memeriksa substansi ekonomi dari kepemilikan saham, keandalan free float yang dilaporkan, kredibilitas pembentukan harga (price discovery), serta efektivitas mekanisme tata kelola dan pengawasan pasar.
Jika diperlukan, penilaian juga harus mencakup infrastruktur pasar sekuritas yang lebih luas, termasuk perusahaan perantara perdagangan efek atau broker, kustodian, lembaga penyimpanan dan penyelesaian efek, serta catatan perdagangan yang relevan.
Langkah ini penting karena sejumlah risiko integritas pasar mungkin muncul dari hubungan dan perilaku perdagangan di luar kendali langsung perusahaan tercatat.
Tujuannya bukan sekadar mengaudit perusahaan, melainkan memverifikasi integritas pasar tempat sekuritas mereka diperdagangkan.
Dari Sertifikasi Kepatuhan Menuju Jaminan Kelayakan Investasi
Peninjauan independen tersebut seharusnya menghasilkan pembentukan Kerangka Jaminan Kelayakan Investasi (Investability Assurance Framework).
Kerangka ini menyediakan mekanisme terstruktur untuk menilai apakah perusahaan tercatat memenuhi standar tertentu mengenai transparansi kepemilikan, tata kelola perusahaan, keandalan keterbukaan informasi, dan integritas pasar. Perusahaan yang memenuhi persyaratan yang berlaku dapat memperoleh pernyataan jaminan independen sesuai ruang lingkup pemeriksaan yang telah ditetapkan.
Perusahaan yang memiliki kelemahan harus diwajibkan melakukan langkah-langkah perbaikan dalam jangka waktu tertentu, kemudian menjalani verifikasi independen. Kekurangan material yang belum terselesaikan harus diteruskan kepada otoritas pengawas terkait untuk ditindaklanjuti secara tepat.
Jaminan semacam ini tidak boleh disamakan dengan rekomendasi investasi, jaminan atas nilai saham, atau kelayakan otomatis untuk masuk ke dalam indeks internasional. Jaminan tersebut juga tidak boleh langsung dijadikan persyaratan baru untuk mempertahankan pencatatan saham tanpa landasan hukum yang memadai, proses yang adil, serta kesempatan untuk menyanggah temuan pemeriksaan.
Tujuannya adalah menyediakan bukti yang kredibel kepada investor bahwa risiko material terkait tata kelola dan informasi telah diperiksa secara memadai.
Dalam jangka panjang, pendekatan ini dapat memperkuat kualitas pengendalian internal perusahaan, memperbaiki praktik keterbukaan informasi, serta mendorong perusahaan mempertahankan struktur kepemilikan dan perdagangan yang benar-benar layak untuk investasi.
Tujuan akhirnya adalah menjadikan transparansi dan integritas pasar sebagai kondisi partisipasi yang dapat diverifikasi, bukan sekadar pernyataan kepatuhan terhadap regulasi.
Regulator Juga Harus Menjadi Bagian dari Peninjauan
Pembenahan yang kredibel tidak dapat hanya memeriksa perusahaan tercatat sementara sistem pengawasannya sendiri dikecualikan dari penilaian.
Jika persoalan serupa terus bertahan di bawah kepemimpinan regulator yang silih berganti, efektivitas proses pengawasan juga harus dievaluasi.
Penilaian tersebut mencakup kemampuan untuk mengidentifikasi pola perdagangan yang mencurigakan, menghubungkan informasi kepemilikan yang relevan antarinstansi, menyelidiki penyimpangan material, serta menunjukkan bahwa penegakan hukum menghasilkan perubahan perilaku pasar yang berkelanjutan.
Pembedaan antara aktivitas penegakan hukum dan efektivitas penegakan hukum sangat penting. Jumlah regulasi yang diterbitkan atau sanksi yang dijatuhkan dapat menunjukkan bahwa regulator telah mengambil tindakan. Namun, indikator tersebut tidak selalu membuktikan bahwa risiko yang mendasarinya benar-benar berkurang.
Aktivitas regulasi merupakan masukan. Integritas pasar adalah hasil yang harus dicapai. Karena itu, peninjauan independen juga perlu mengevaluasi apakah lembaga yang ada memiliki data, keahlian, koordinasi, independensi, dan kapasitas operasional yang diperlukan untuk mencegah kelemahan serupa terus berulang dan terakumulasi.
Penilaian semacam ini harus memperkuat efektivitas pengawasan OJK, bukan melemahkan kewenangan hukumnya. Tanggung jawab akhir atas regulasi dan penegakan hukum pasar tetap harus berada pada lembaga yang secara hukum berwenang.
Peluang Sebelum Keputusan Final MSCI
Periode sebelum keputusan final MSCI yang diperkirakan berlangsung pada Juni 2027 memberikan kesempatan penting bagi Indonesia. Namun, waktu yang tersedia tidak boleh dipahami sebagai kesempatan untuk kembali menggelar konsultasi berkepanjangan tanpa hasil nyata.
Program yang kredibel harus segera dimulai, dengan mandat dan jadwal pelaksanaan yang jelas.
Dalam bulan pertama, komisi independen harus dibentuk, metodologi pemeriksaan dipublikasikan, dan perusahaan prioritas serta risiko integritas pasar yang akan diperiksa diidentifikasi.
Dalam tiga bulan berikutnya, pemeriksaan awal harus menghasilkan temuan terdokumentasi dan persyaratan perbaikan yang spesifik.
Bulan-bulan selanjutnya perlu difokuskan pada pelaksanaan perbaikan, verifikasi independen, serta publikasi kemajuan yang dapat diukur.
Peninjauan lengkap terhadap seluruh perusahaan tercatat mungkin membutuhkan waktu lebih lama. Prioritas segera adalah membangun program berbasis risiko yang kredibel, yang menunjukkan bahwa persoalan material diidentifikasi dan ditangani secara sistematis.
Bukti paling meyakinkan bagi investor internasional bukanlah banyaknya pengumuman reformasi. Yang lebih penting adalah perbaikan yang telah diverifikasi secara independen dalam informasi kepemilikan manfaat akhir, effective free float, likuiditas perdagangan institusional, pengawasan pasar, dan hasil penegakan hukum.
Tujuannya harus berupa pembentukan proses kelembagaan berkelanjutan yang tetap berjalan meskipun kepemimpinan regulator berganti.
Kredibilitas reformasi tidak ditentukan oleh siapa yang mengumumkannya, melainkan oleh apakah sistem tersebut terus berfungsi setelah orang-orang yang menggagasnya tidak lagi menjabat.
Reformasi Harus Independen dari Harga Pasar dan Kepentingan Politik
Pembenahan pasar modal tidak boleh berubah menjadi mekanisme lain untuk mempertahankan valuasi yang ada atau melindungi kepentingan perusahaan tertentu.
Peninjauan yang benar-benar independen mungkin menghasilkan temuan yang tidak nyaman bagi sebagian pihak. Sebagian perusahaan mungkin terbukti memiliki standar tata kelola yang lebih baik daripada yang selama ini dipersepsikan. Perusahaan lainnya mungkin menghadapi kelemahan signifikan yang memerlukan tindakan perbaikan.
Sejumlah valuasi pasar mungkin sulit dibenarkan ketika dinilai berdasarkan likuiditas efektif dan konsentrasi kepemilikan. Kemungkinan tersebut tidak boleh menjadi alasan untuk menghindari reformasi.
Pembentukan harga harus dibiarkan berlangsung melalui mekanisme pasar yang kredibel. Peran regulator adalah memastikan bahwa aturan berlaku secara adil, informasi dapat diandalkan, dan transaksi berlangsung dalam kerangka yang transparan serta dapat ditegakkan.
Tugas regulator bukan menjamin bahwa harga saham akan selalu naik.
Pada saat yang sama, peninjauan tersebut tidak boleh berubah menjadi kampanye yang diarahkan secara politik terhadap perusahaan atau pelaku pasar tertentu. Standarnya harus objektif, diterapkan secara konsisten, dan didukung bukti.
Peninjauan independen yang tidak mampu menghasilkan temuan yang berpotensi merugikan kepentingan pihak-pihak berpengaruh bukanlah peninjauan yang benar-benar independen.
Karena itu, desain komisi, komposisi profesional anggotanya, dan mekanisme pertanggungjawabannya sama pentingnya dengan cakupan teknis pemeriksaan.
Kesimpulan: Dari Membela Pasar Menuju Membangun Kembali Kredibilitasnya
Indonesia tidak seharusnya memandang penilaian MSCI sebagai pertarungan gengsi nasional. Tujuan utamanya juga tidak boleh sebatas meyakinkan penyedia indeks tersebut bahwa Indonesia layak mempertahankan status sebagai pasar berkembang.
Status itu memang penting. Klasifikasi tersebut memengaruhi alokasi portofolio berdasarkan tolok ukur, mandat investasi institusional, serta akses terhadap modal internasional. Namun, status tersebut seharusnya dipandang sebagai konsekuensi dari kualitas pasar, bukan tujuan akhir reformasi.
Tujuan sesungguhnya adalah membangun pasar modal yang transparan, likuid, mudah diakses, dan cukup kredibel untuk menarik investasi domestik maupun internasional jangka panjang berdasarkan keunggulannya sendiri.
Hal ini menuntut perubahan orientasi kebijakan: Dari menopang harga menuju memperkuat pembentukan harga yang kredibel. Dari keterbukaan formal menuju verifikasi kepemilikan manfaat akhir. Dari free float yang dilaporkan menuju free float efektif yang benar-benar dapat diinvestasikan. Dari menghitung jumlah sanksi menuju mengukur hasil penegakan hukum. Dari deklarasi regulasi menuju verifikasi independen. Dari penanganan krisis jangka pendek menuju reformasi kelembagaan permanen.
Indonesia tidak perlu membuktikan bahwa pasar modalnya sama sekali bebas dari persoalan. Yang perlu dibuktikan adalah kemampuan lembaganya untuk mengidentifikasi, memperbaiki, dan mencegah persoalan tersebut.
Karena itu, keberhasilan pembenahan tidak semestinya diukur dari pemulihan sementara IHSG, bahkan bukan pula semata-mata dari keputusan MSCI yang menguntungkan.
Ukuran keberhasilannya adalah apakah investor dapat memahami risiko yang mereka hadapi, mempercayai informasi yang diterima, dan berpartisipasi dalam pasar dengan aturan yang diterapkan secara adil serta konsisten.
Itulah fondasi kelayakan investasi yang sesungguhnya. Dan itulah cara Indonesia dapat mulai mengurangi Missing Information Premium yang melemahkan daya saingnya di pasar modal global.
Kita tidak dapat membangun kembali kepercayaan dengan sekadar membela pasar dalam kondisi seperti sekarang. Kita harus menunjukkan keberanian kelembagaan untuk menjadikannya pasar yang semestinya.
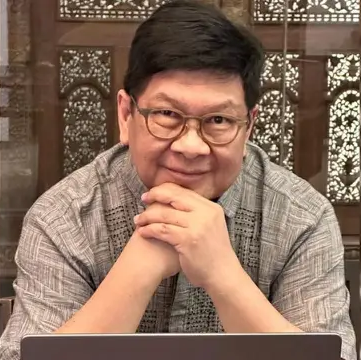
Laksamana Sukardi. Politisi dan Ekonom